Preiskampf ohne Qualitätstransparenz: Was der AVD-Markt veröffentlicht, und was nicht
97 angekündigte Altersvorsorgedepots, 24 mit Preis, keines mit Basisinformationsblatt. Der Markt wird fee-transparent, bevor er qualitätstransparent wird, und Beratung wird der Engpass.
Der Markt für das Altersvorsorgedepot hat seinen Preiswettbewerb begonnen, bevor er ein Qualitätsmaß hat: Von 97 angekündigten Produkten nennen 24 eine laufende Kostenquote, keines ein Basisinformationsblatt, keines eine vollständige Kostenübersicht (Stand 7. Oktober 2026). Der Markt wird fee-transparent, nicht qualitätstransparent, und was ein Depot über dreißig Jahre tatsächlich leistet, Lifecycle-Steuerung, Auszahlphase, Beratung, Dokumentation, steht in fast keiner Ankündigung.
Was der Markt bis heute veröffentlicht hat
Wir erfassen jede öffentliche Ankündigung zum Altersvorsorgedepot in einer eigenen Produktdatenbank, Anbieter für Anbieter, Merkmal für Merkmal, mit Quelle und Datum. Nach unserer Zählregel standen am 7. Oktober 2026 50 Anbieter mit einer öffentlichen Angebotsaussage im Markt, mit zusammen 97 angekündigten Produkten. 24 dieser Produkte nennen mindestens eine laufende Kostenangabe. Für kein einziges liegt ein Basisinformationsblatt vor, für keines eine vollständige Kostenübersicht aus Fonds-, Transaktions- und Vertragskosten, keines ist beim Bundeszentralamt für Steuern zertifiziert, und keines ist heute abschließbar.
- 50 Anbieter mit öffentlicher Angebotsaussage, 97 angekündigte Produkte.
- 24 Produkte mit mindestens einer veröffentlichten laufenden Kostenangabe.
- 0 Basisinformationsblätter, 0 vollständige Kostenübersichten.
- 0 Zertifizierungen durch das Bundeszentralamt für Steuern, 0 Produkte heute abschließbar.
Das ist keine Kritik, sondern der Kalender. Die Zertifizierungsstelle hat mit Stand 11. September 2026 kein Zertifikat für ein Altersvorsorgedepot erteilt, und der unabhängige Anbieter-Monitor zählt am 7. Oktober 59 von 76 beobachteten Häusern als „bestätigt“, 15 als „in Vorbereitung“ und null als zertifiziert. Der Markt kündigt an, er liefert noch nicht. Was er ankündigt, ist allerdings aufschlussreich, weil es zeigt, worüber die Branche zuerst sprechen will: über Namen und Preise. Die vollständige Liste steht in unserer AVD-Produktdatenbank; die Kennzahlen dort sind offen, die Datensätze auf Zugang.
Der Preiskampf
Den Preisanker hat der Gesetzgeber gesetzt: Für das Standarddepot gilt ein Effektivkostendeckel von einem Prozent im Jahr (§ 1 Abs. 1c AltZertG). Der Markt hat ihn in wenigen Wochen weit unterboten. Am 28. September 2026 stellte die Deutsche Bank, gemeinsam mit der Postbank, ein digitales DWS-Standarddepot zu 0,28 % im Jahr vor: 0,10 % Fondskosten plus 0,18 % Vertragsgebühr, wobei die Vertragsgebühr in den ersten beiden Jahren erlassen wird, sodass zunächst 0,10 % stehen. Transaktionskosten kommen hinzu und sind nicht beziffert. Eine beratungsbasierte Variante soll später zu 0,99 % im Jahr folgen.
Die Börsen-Zeitung kommentierte am selben Tag, die Deutsche Bank „überrolle“ damit die eigene Fondstochter: Die DWS nennt für ihr direkt vertriebenes ETF-Depot Effektivkosten von 0,42 % ohne und 0,44 % mit Transaktionskosten (Anbieterangaben vom 30. September 2026). Fidelity hat seine Preise auf den Produktseiten mit Stand Oktober 2026 gesenkt: Das VorsorgeDepot Plus kostet rund 0,6 % im Jahr zuzüglich 2 € im Monat statt zuvor 1,35 %, das VorsorgeDepot rund 0,35 % zuzüglich 1 € im Monat. Innerhalb von zehn Tagen hat sich damit die Preisspanne der digitalen Standarddepots zwischen 0,28 % und 0,44 % sortiert, bevor ein einziges Produkt zertifiziert ist.
Was die Zahlen sagen, und was nicht
Drei Dinge sollte man lesen, bevor man die Zahlen vergleicht. Erstens: Fondskosten und Vertragskosten sind zwei Positionen. 0,28 % setzt sich aus 0,10 % für die ETFs und 0,18 % für den Vertrag zusammen; wer nur die erste nennt, vergleicht Fonds mit Produkten. Zweitens: Ein Erlass auf zwei Jahre ist ein Einführungspreis, kein Preis. Für ein Produkt, das dreißig Jahre laufen soll, zählt der Satz ab Jahr drei. Drittens: Transaktionskosten fehlen in fast allen Angaben, und sie sind der Grund, warum derselbe Anbieter mit 0,42 % und mit 0,44 % zitiert wird. Beides ist richtig, je nachdem, ob sie mitgerechnet sind.
Der Preis ist in diesem Markt eine notwendige Bedingung geworden. Er ist keine hinreichende.
Die Branche selbst scheint das zu wissen. Im AVD-Barometer 2027 von dwpbank und lemon.markets, einer Umfrage unter 88 Instituten im Sommer 2026, nennen 7 % Preisführerschaft als Strategie für ihr individuelles Altersvorsorgedepot, 40 % wollen auf dem Niveau ihres heutigen Depotangebots bleiben, 51 % haben noch nicht entschieden. Nur 9 % halten niedrige Kosten für den wichtigsten Erfolgsfaktor; 29 % nennen Einfachheit, 24 % die Förderung, 18 % qualifizierte Beratung. Beim Standarddepot halten 19 % das Produkt unter dem Kostendeckel für wirtschaftlich tragfähig, 28 % für schwierig bis nicht tragfähig, 52 % können es noch nicht beurteilen. Anbieten wollen es trotzdem 77 %.
Was fehlt: Qualitätstransparenz
Ein Altersvorsorgedepot ist kein Sparplan mit Zulage. Es wird dreißig bis vierzig Jahre bespart, in eine Auszahlphase überführt, die bis mindestens 85 läuft, und an mindestens zwei Stellen beraten: beim Abschluss und beim Übergang in die Rente, bei Bestandskunden zusätzlich beim Vergleich mit dem Riester-Vertrag. Welche Qualität ein Produkt an diesen Stellen hat, steht in keiner der Preisangaben, und bislang auch in kaum einer Ankündigung.
- Lifecycle-Steuerung: Wie wird das Risiko über die Laufzeit abgebaut, je Kunde oder je Jahrgang, und wer entscheidet das? Wo eine Ankündigung dazu etwas sagt, ist es ein Satz, etwa ein Gleitpfad über zehn Jahre. Mehrere angekündigte Standarddepots bestehen aus zwei vorgegebenen Fonds, deren Gewichtung die Sparerin oder der Sparer selbst setzt.
- Auszahlphase: Auszahlplan, Verrentung, Teilkapital, und zu welchen Kosten? Das Gesetz lässt bis zu 30 % Einmalkapital und einen Auszahlplan bis mindestens 85 zu; was ein Anbieter daraus macht, ist in den Ankündigungen Randnotiz.
- Beratung: Wer berät, in welchem Kanal, mit welcher Dokumentation, und wie wird der Riester-Bestand verglichen? Die Preisangaben unterscheiden zwischen digital und beraten, sagen aber nicht, was die Beratung leistet.
- Dokumentation: null Basisinformationsblätter, null vollständige Kostenübersichten. Erst mit der Zertifizierung kommen die Dokumente, aus denen sich Qualität tatsächlich ablesen lässt.
Daraus folgt eine unbequeme Reihenfolge. Die Preise sind da, die Zertifikate und Dokumente kommen, und viele Wechselentscheidungen im Riester-Bestand werden getroffen, bevor die Qualitätsunterschiede der Premium-Angebote sichtbar sind. Der Markt wird fee-transparent, nicht qualitätstransparent. Wer in dieser Phase nur auf den Preis schaut, optimiert die einzige Größe, die vollständig veröffentlicht ist, und ignoriert die, die über das Ergebnis entscheiden.
Warum Beratung der Engpass wird
Die zweite Lücke ist keine Produktlücke, sondern eine Kapazitätslücke. BCG beziffert in „Europe's Retirement Savings Gap“ vom 2. September 2026, einer Befragung von rund 6.000 Menschen in Deutschland, Frankreich, Italien und Spanien, die Ersatzquote der gesetzlichen Rente in der EU mit 45 % im Jahr 2022 und 41 % im Jahr 2045. Nur 18 % der europäischen Verbraucher besitzen ein privates Vorsorgeprodukt, eine Zahl der EIOPA, die BCG zitiert. Zugleich begrüßen mehr als 90 % der Befragten, an wichtigen Lebensereignissen von einer Beraterin oder einem Berater angesprochen zu werden, und rund zwei Drittel informieren sich zuerst online oder mit KI-Werkzeugen.
Für Deutschland kommt der Bestand hinzu. In einer repräsentativen Umfrage der Allianz Lebensversicherung vom April 2026 (n > 1.500) wünschen 75 % der Riester-Kundinnen und -Kunden Beratung durch ihren Anbieter oder Vermittler, und 58 % der Befragten wollen bei einem Wechsel ein persönliches Gespräch, vor Ort oder per Video. Die Zahlen stammen aus einer Anbieter-Pressemitteilung und sprechen für den Beratungskanal; die Teilgruppengröße ist nicht ausgewiesen. Die Richtung ist dennoch eindeutig: Der Riester-Bestand will nicht zuerst wechseln, er will zuerst beraten werden.
Die Anbieterseite erwartet dasselbe. Im AVD-Barometer 2027 rechnen 81 % der befragten Institute mit hohem oder sehr hohem Beratungsbedarf, 82 % planen Beratung in der Filiale, 58 % daneben digitalen Self-Service, 47 % hybride Strecken, und kein einziges Haus setzt auf automatisierte Empfehlungen. Als größte operative Hürde nennen 70 % die Schulung der Beraterinnen und Berater, 62 % die Zeit bis zum Start; die technische Integration folgt mit 33 % erst dahinter. 84 % prüfen oder planen den Riester-Übertrag als Service, aber nur 30 % haben ihn fest im Angebot.
Der Engpass des Jahres 2027 ist nicht die Technik und nicht der Preis. Es ist die Beratungsstunde.
Rechnet man das zusammen, entsteht ein Markt, in dem die Beratungsstunde knapper ist als das Produkt: Die Nachfrage nach Beratung ist hoch, der Bestand ist groß, die Beraterschaft ist dieselbe wie heute, und die Branche will mit Filialen und Schulungen antworten. Wer Beratung nur als Kostenstelle führt, wird sie rationieren. Wer sie als Prozess baut, kann sie skalieren.
Xavers Position
Wir bauen das Altersvorsorgedepot als White-Label-Produkt für Partner, und wir haben uns entschieden, die Qualitätsfragen zu beantworten, bevor der Markt sie stellt. Vier Antworten, die so auf xaver.com stehen:
- 01
Lifecycling je Kunde statt je Jahrgang
Die Risikosteuerung folgt dem einzelnen Vertrag, seinem Horizont und seiner Auszahlphase, nicht einem Jahrgangsfonds. Drei Gleitpfade für AVD Premium, elf Allokationsstufen für AVD Standard, und eine Auszahlphase, die Auszahlplan und Wiederanlage kennt.
- 02
Beratung at scale: feste Regeln für die Empfehlung, KI für das Gespräch
Der KI-Berater begleitet Kunden durch die gesamte Strecke, erklärt jeden Schritt und hilft bei der Entscheidung. Unsere KI-Gesprächsebene (AIC) führt das Gespräch und stellt sicher, dass das Sprachmodell keine Empfehlung selbst trifft: Produkt- und Portfolioempfehlungen werden nach festen Regeln aus der Geeignetheitsprüfung nach MiFID II berechnet, jede Empfehlung ist nachvollziehbar und auditierbar. Die Dokumentation entsteht im Prozess, nicht danach. Der Riester-Bestand wird automatisiert evaluiert: vier Optionen verglichen, Empfehlung dokumentiert.
- 03
Open Architecture
Fonds und Bausteine ohne Bindung an einen Anbieter, Fondskosten ab 0,05 % TER, Premium-Bausteine 0,09–0,11 %. Der Rest des Kostenbudgets bleibt für Asset Management, Beratung und Vertrieb verfügbar, und er wird ausgewiesen.
- 04
Start in zwei Stufen
Vormerkung ab Oktober 2026: Beratung, Geeignetheitsprüfung, Produktwahl; Bestätigung mit einem Klick ab 1. Januar 2027. Geförderte Frühstart-Rente: Start Januar 2027, wir sind startklar. Partner, die so starten, sind Helvetia und BCA mit dem „BCA Xaver Altersvorsorgedepot powered by ODDO BHF Asset Management“.
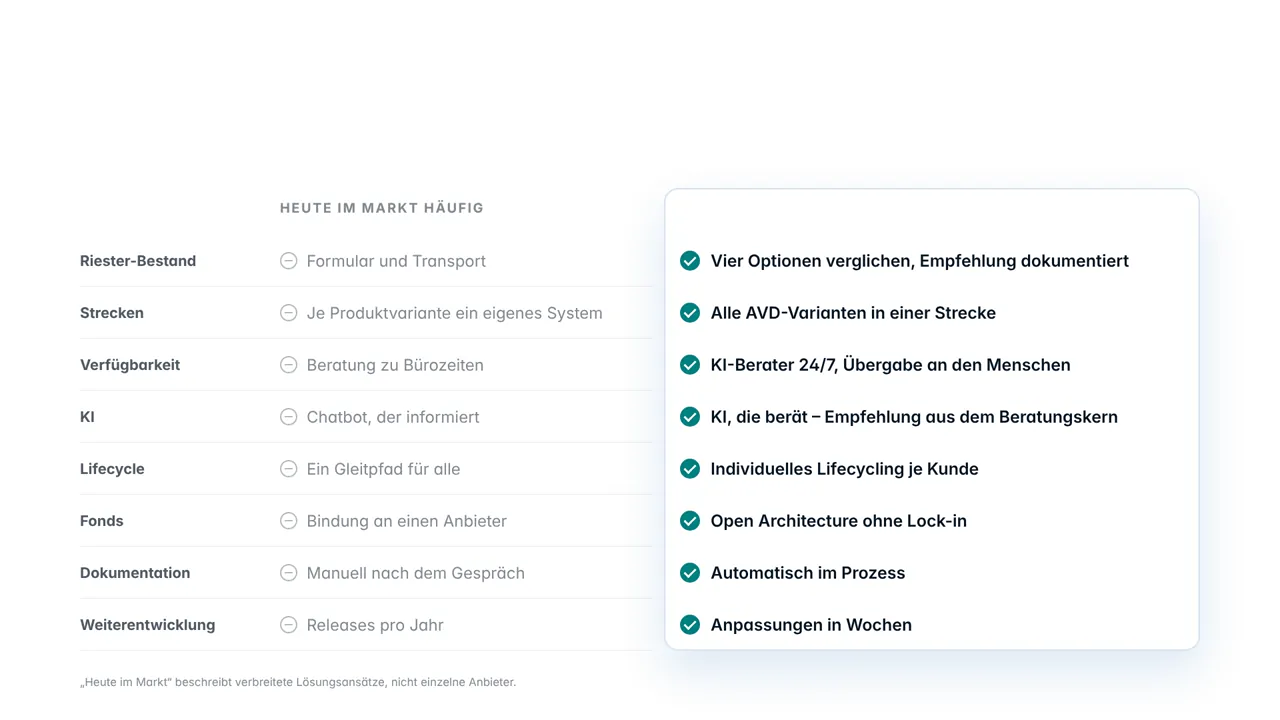
Das ist Position, nicht Urteil. Die Preise, die der Markt veröffentlicht hat, sind Fakten, und 0,28 % ist für ein digitales Standarddepot ein ernst zu nehmender Preis. Unser Argument ist die Lücke daneben: Wer ein Depot anbietet, das dreißig Jahre halten soll, muss die Qualitätsfragen genauso öffentlich beantworten wie die Preisfrage. Wir tun das, und wir messen uns daran, sobald die Dokumente des Marktes vorliegen.
Häufige Fragen
Ist billiger automatisch besser?
Nein. Der Preis ist die einzige Größe, die der Markt bislang vollständig veröffentlicht, deshalb wirkt er wie das einzige Kriterium. Über das Ergebnis nach dreißig Jahren entscheiden daneben die Anlage und ihre Steuerung über die Laufzeit, die Auszahlphase, die Beratung beim Abschluss und beim Übergang in die Rente und die Dokumentation. Zwei Preise sind zudem nur vergleichbar, wenn sie dasselbe enthalten: Fondskosten, Vertragskosten und Transaktionskosten, über die volle Laufzeit statt für zwei Einführungsjahre.
Was ist der Unterschied zwischen Standarddepot und AVD Premium?
Das Standarddepot ist die gesetzlich definierte Standardvariante mit einem Effektivkostendeckel von einem Prozent im Jahr (§ 1 Abs. 1c AltZertG) und einer einfachen, standardisierten Anlage; mehrere angekündigte Standarddepots bestehen aus zwei vorgegebenen Fonds. AVD Premium ist bei Xaver die individuell gemanagte Linie: Lifecycling je Kunde mit drei kalibrierten Gleitpfaden, offene Fondsarchitektur und mehr Beratungstiefe, abgeschlossen in derselben Strecke wie AVD Standard. Dem Kostendeckel unterliegt nur das Standarddepot; bei frei vertriebenen Varianten ist deshalb die vollständige Kostenübersicht der Maßstab.
Wo finde ich die vollständige Liste?
In der AVD-Produktdatenbank auf xaver.com unter Insights. Die Kennzahlen und Key Insights sind offen, die Datensätze mit allen Merkmalen, Quellen und Daten stehen hinter einem Zugangscode. Partner erhalten ihn im Rahmen der Zusammenarbeit, Interessenten können ihn anfragen.
Quellen
- 01Xaver AVD-Produktdatenbank, eigene Erhebung öffentlicher Anbieterangaben, Stand 07.10.2026 (50 Anbieter, 97 Produkte, 24 mit Konditionen, 0 PIB, 0 Vollkostenübersicht, 0 zertifiziert, 0 abschließbar)xaver.com/insights/avd-produktdatenbank
- 02Deutsche Bank AG, Pressemitteilung „Deutsche Bank startet mit breitem Vorsorgeangebot zum Altersvorsorgedepot“, 28.09.2026 (DWS-Standarddepot 0,28 % p. a., Vertragsgebühr Jahre 1–2 erlassen; Beratungsdepot 0,99 % p. a.)db.com/news, abgerufen 07.10.2026
- 03Börsen-Zeitung, „Deutsche Bank überrollt DWS“, 28.09.2026 (Preisgefälle 0,28 % vs. 0,44 %)boersen-zeitung.de/meinung-analyse/deutsche-bank-ueberrollt-dws
- 04Anbieter-Monitor Altersvorsorgedepot, Stand 07.10.2026 (59 von 76 Häusern bestätigt, 15 in Vorbereitung, 0 zertifiziert; DWS-Effektivkosten 0,42 %/0,44 % laut Anbieterangaben vom 30.09.2026), Lizenz CC BY 4.0altersvorsorgedepot-anbieter-vergleich.de/anbieter-monitor
- 05Fidelity International, Produktseiten VorsorgeDepot (ca. 0,35 % p. a. + 1 €/Monat) und VorsorgeDepot Plus (ca. 0,6 % p. a. + 2 €/Monat, zuvor 1,35 %), Stand 10/2026fidelity.de/produkte-services/anlageloesungen, abgerufen 07.10.2026
- 06Bundeszentralamt für Steuern, Liste aller erteilten Zertifikate nach AltZertG, Stand 11.09.2026 (kein Zertifikat für ein Altersvorsorgedepot)bzst.de, Zertifizierungsstelle
- 07§ 1 Abs. 1c AltZertG, Effektivkostendeckel des Standarddepots; Altersvorsorgereformgesetz, BGBl. I 2026 Nr. 156
- 08BCG, „Europe's Retirement Savings Gap“, 02.09.2026, Befragung n ≈ 6.000 in DE/FR/IT/ES (Ersatzquote 45 % 2022 → 41 % 2045; > 90 % begrüßen Ansprache an Lebensereignissen; ~ zwei Drittel informieren sich zuerst online/KI); 18 % Besitz privater Vorsorgeprodukte = EIOPA-Zahl, von BCG zitiertbcg.com/publications/2026/europes-retirement-savings-gap
- 09Allianz Lebensversicherungs-AG, Pressemitteilung 21.07.2026, repräsentative Umfrage April 2026, n > 1.500 (75 %: Riester-Kundinnen und -Kunden, die Beratung durch Anbieter oder Vermittler wünschen; 58 %: Befragte, die bei einem Wechsel ein persönliches Gespräch wollen; Teilgruppen-n nicht ausgewiesen)allianz.de/presse/mitteilungen
- 10dwpbank und lemon.markets, „AVD-Barometer 2027“, Branchenumfrage 09.07.–07.08.2026, n = 88 Institute, nach Angabe der Autoren nicht repräsentativ, veröffentlicht 10/2026dwpbank.de
- 11Helvetia, Medienmitteilung 07.10.2026; BCA AG, Pressemitteilung 01.10.2026 („BCA Xaver Altersvorsorgedepot powered by ODDO BHF Asset Management“)helvetia.de/de/presse · cash-online.de, 01.10.2026
- 12Xaver Produktdokumentation, 2026: Lifecycling je Kunde, regelbasierte Empfehlung, Open Architecture, Fondskosten ab 0,05 % TER, Premium-Bausteine 0,09–0,11 %, Start in zwei Stufenxaver.com/produkte/altersvorsorgedepot
Dieser Beitrag ordnet die Rechtslage ein und ersetzt weder eine Rechts- noch eine Anlageberatung. Maßgeblich sind die jeweils geltenden Gesetzestexte und die Bedingungen des konkreten Vertrags.
Weiterlesen
Alle Insights →
Ihren Use Case gemeinsam durchgehen.
- Wir zeigen die Module, die bei Ihnen relevant werden
- Mit Max Bachem, Gründer & CEO
- Unverbindlich, ohne Vorbereitung