Die Wiederanlage-Familie deckt ab, was nach dem Ablauf kommt: flexible Entnahmeplanung, professionell verwaltete Wiederanlage und strukturierte Vermögensübergabe. Ausgelöst wird sie vom Ablauf einer Police, einer Auszahlung, einem Erbfall oder einem Liquiditätsereignis.
Varianten
Zwei Bausteine greifen ineinander: Liquidität und Entnahme, Familien- und Erbgestaltung.
Divestment
Heute verfügbar
Strukturierte Entnahme- und Ruhestandsplanung mit professionell verwaltetem Restvermögen. Das Risikoprofil sinkt mit der Restlaufzeit.
Konservativer Multi-Asset-Baustein
Cashflow-orientierte Auszahlungsmechanik
Regelmäßige Reviews mit dem Berater
Wiederanlage / Vermögensübergang
Heute verfügbar
Wiederanlage nach Erbfall, Verkauf oder Auszahlung, mit Managed Account und Versicherungsstrukturen für langfristige Familienplanung.
Managed-Account-Anteil für Liquidität
Versicherungshülle für die Generationenübergabe
Begleitung durch Berater und Family Office
Die Kosten setzen sich aus dem Investmentmanagement zusammen und, beim versicherungsbasierten Baustein, aus einem partnerabhängigen Aufschlag für die Hülle. Bei größeren Volumina staffelt das Investment-Pricing. Die konkreten Konditionen werden im Angebotsgespräch offengelegt.
Ablaufmanagement
Wenn eine Police abläuft, beginnt ein Gespräch, kein Brief.
Eine Police läuft abDas Ablaufschreiben nennt einen Betrag und ein Datum, mehr nicht. In der Strecke wird der Ablauf zum Beratungsanlass: Die Vertragsdaten sind bekannt, die Optionen liegen nebeneinander, und die Kundin entscheidet, bevor das Geld unangelegt auf dem Konto liegt.
Vier Optionen, ergebnisoffenAuszahlung, Wiederanlage im Depot, Auszahlplan oder Verrentung, auch in Kombination. Welche passt, hängt an Kapitalbedarf, Auszahldauer, Vererben und Schenken. Der Vergleich zeigt jede Option mit ihren Folgen für Verfügbarkeit, Risiko und Steuern, und er darf auch bei der Auszahlung enden.
Beratung und Dokumentation in der StreckeBeraten wird in derselben Strecke, in der abgeschlossen wird: im Self-Service, beratergestützt oder im Gespräch. Geeignetheitsprüfung und Beratungsdokumentation entstehen im Prozess; was empfohlen wurde und warum, liegt als Dokument vor, bevor die Kundin entscheidet.
Geplante Entnahmen und SchenkungenEine Entnahme in zwei Jahren, eine Schenkung an die Enkelin zu einem festen Datum, eine begünstigte Person im Todesfall: Das steht im Plan, nicht in einer Notiz. Der Auszahlplan rechnet damit, und die Beraterin sieht es beim nächsten Gespräch.
Die vier Optionen
Auszahlung: der Ablaufwert auf das Konto, ganz oder teilweise
Wiederanlage im Depot: verwaltetes Portfolio mit einem Risikoprofil, das mit der Restlaufzeit sinkt
Auszahlplan: planmäßige monatliche Entnahme aus dem Depot, das Restkapital bleibt verfügbar und vererbbar
Verrentung: lebenslange Rente über einen Versicherer, ohne Zugriff auf das Kapital
Welche Option passt, rechnet die Strecke aus den Daten der Kundin, mit sichtbaren Annahmen und als Modellrechnung, nicht als Zusage. Beispielzahlen stehen deshalb nicht auf dieser Seite, sondern im Gespräch.
Das Prinzip in Bewegung
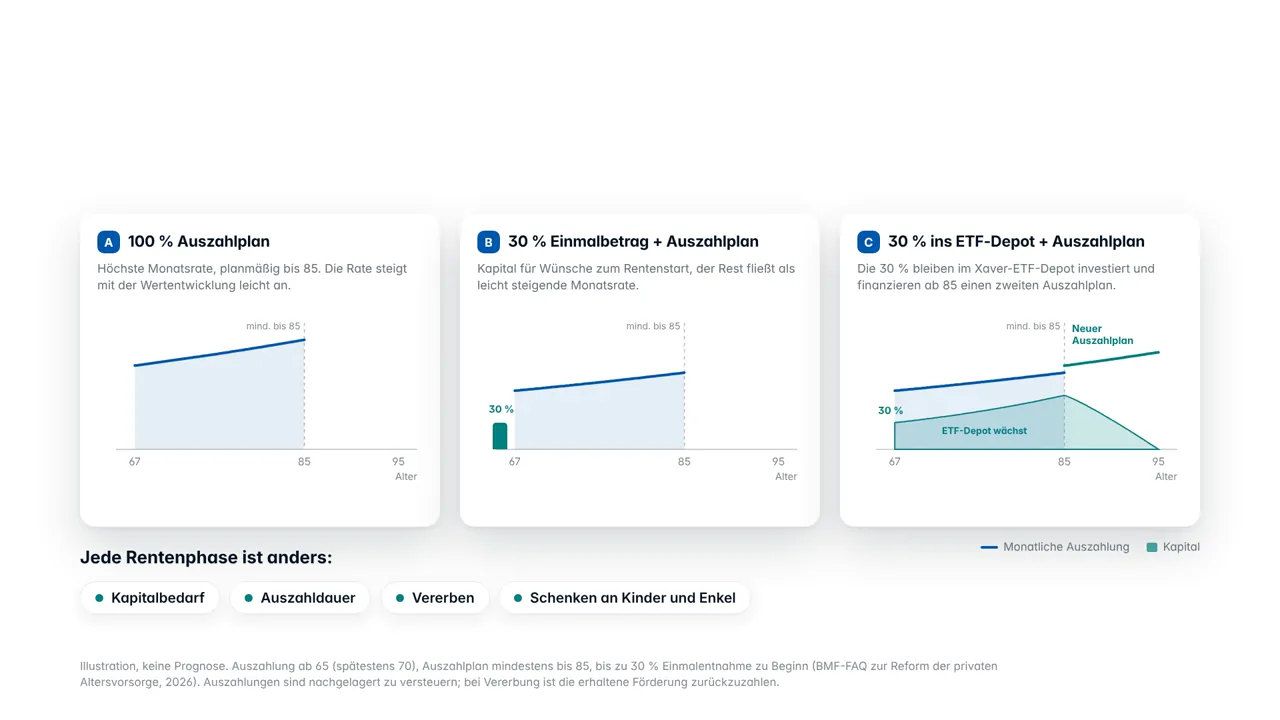
Drei Wege durch die Auszahlphase.
Illustration, keine Prognose
01Auszahlphase, flexibel
Für das Altersvorsorgedepot gelten feste Regeln: Auszahlung ab 65 (spätestens 70), Auszahlplan mindestens bis 85, bis zu 30 % als Einmalbetrag zu Beginn. Auszahlungen werden nachgelagert besteuert; bei Vererbung ist die erhaltene Förderung zurückzuzahlen. Quelle: BMF-FAQ zur Reform der privaten Altersvorsorge, 2026. Illustration, keine Prognose.
Demo · Lebensversicherer, Workshop Oktober 2026
Ein Voice-Berater für ablaufende Policen
Für einen Lebensversicherer haben wir im Oktober 2026 einen Voice-Berater als Demo gebaut: Er spricht mit Kundinnen und Kunden, deren Police in Kürze abläuft, erklärt die Optionen, schickt einen persönlichen Link auf eine Seite mit ihren Werten und begleitet sie dort Schritt für Schritt, bis zum Auszahlplan mit geplanter Entnahme und Schenkung oder zum Videotermin mit der Beraterin, gebucht im echten Kalender. Demo mit fiktiven Daten in der Marke des Versicherers; Beratung und Dokumentation laufen in der Strecke.
Erklärt Auszahlung, Wiederanlage, Auszahlplan und Verrentung im Gespräch
Persönlicher Link auf eine Seite mit den Werten der Kundin, Schritt für Schritt begleitet
Geplante Entnahme und Schenkung im Auszahlplan hinterlegt
Videotermin mit der Beraterin, im echten Kalender gebucht
Kennzeichnet sich als KI und übergibt jederzeit an den Menschen
Stand und Abhängigkeiten
Entnahmepläne, Versicherungskomponenten, steuerliche Behandlung und Strukturen für den Vermögensübergang müssen je Kundensituation und Partner-Setup geprüft werden.